


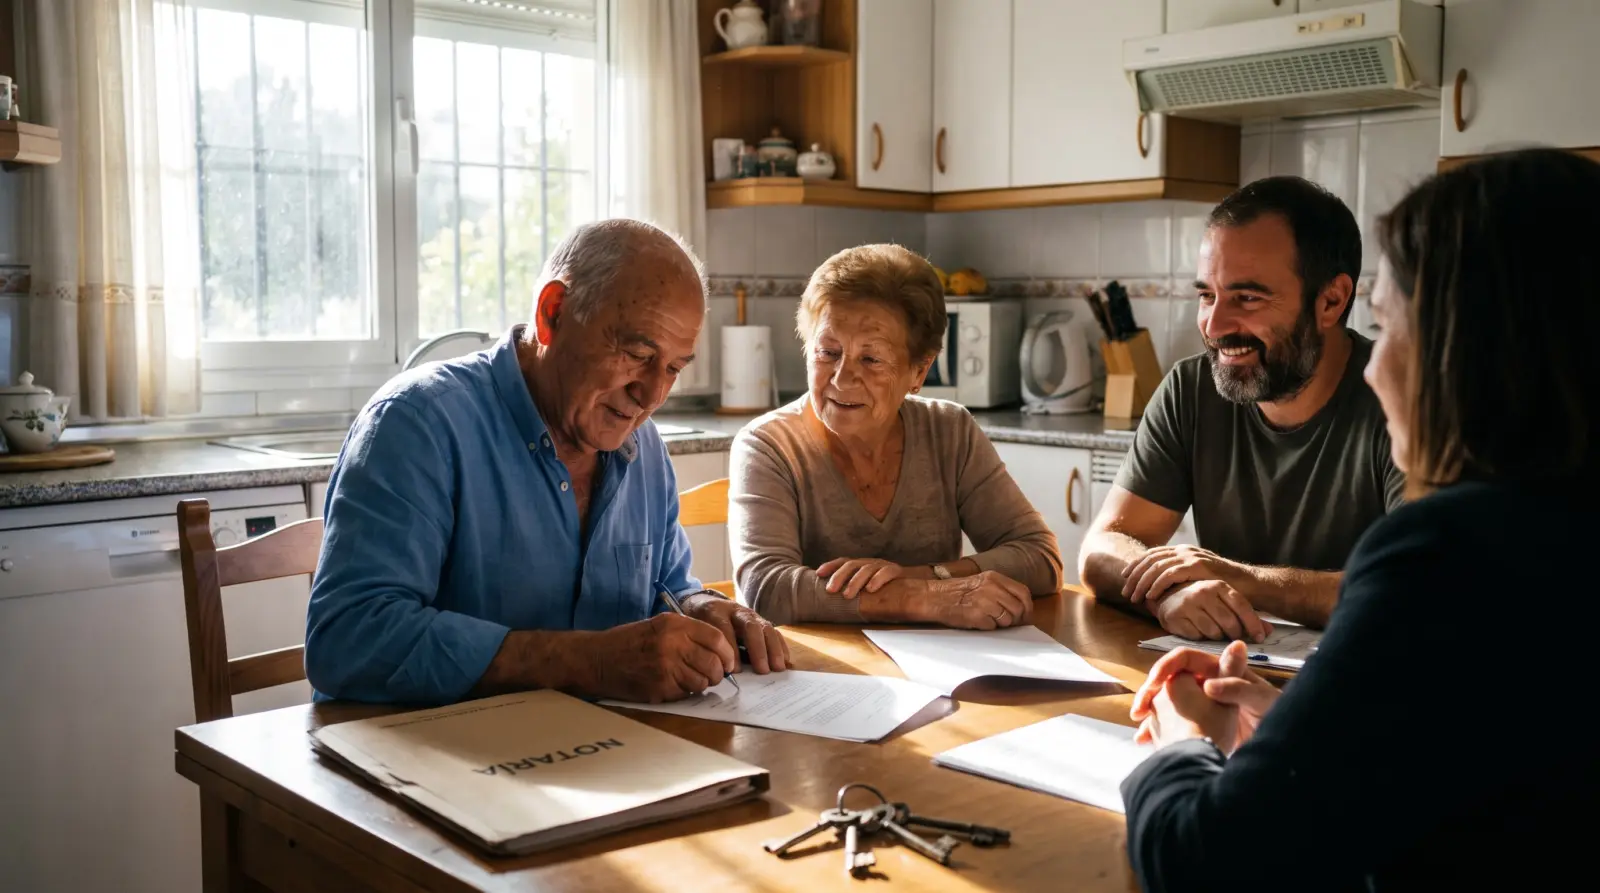
La Agencia Tributaria y la Dirección General de Tributos han ratificado una importante facilidad fiscal para las familias que deseen organizar la transmisión de bienes en vida. Los mayores de 65 años tienen la posibilidad confirmada de donar su vivienda habitual a sus hijos sin la necesidad de tributar por la ganancia patrimonial que dicha transmisión genere en el Impuesto sobre la Renta de las Personas Físicas. Esta medida otorga un desahogo económico significativo al eliminar uno de los gravámenes más temidos en las operaciones inmobiliarias entre familiares directos, permitiendo planificar con mayor tranquilidad el traspaso del patrimonio acumulado durante décadas de esfuerzo personal y familiar.
Esta opción se aplica de manera flexible tanto si se transfiere el pleno dominio del inmueble como si se opta por transmitir únicamente la nuda propiedad, lo que permite a los progenitores conservar el usufructo vitalicio de su hogar. De esta forma, los mayores pueden seguir residiendo en su casa con total seguridad jurídica mientras sus descendientes ya figuran como titulares de la propiedad. La normativa estatal ofrece así un marco protector para que las familias decidan el momento y la forma de realizar estos trámites sucesorios y de donación en vida sin temor a cargas fiscales imprevistas en la declaración de la renta del donante.
Las claves de la normativa fiscal vigente
- Artículo 33.4.b de la Ley del IRPF: Es el amparo legal básico que regula y fundamenta esta exención fiscal para mayores de 65 años.
- Ley 35/2006: Marco normativo general de referencia mencionado en el contexto de la legislación aplicable sobre la renta.
- Consulta vinculante V1261-25: El pronunciamiento oficial emitido el 9 de julio de 2025 que clarifica y ratifica esta operativa de transmisión.
- Nuda propiedad y usufructo: La ventaja fiscal se mantiene tanto si se entrega el dominio completo como si los padres se reservan el usufructo vitalicio.
- Plazo general de residencia: El Reglamento del IRPF exige haber habitado la vivienda de forma continuada durante al menos tres años.
- Impuesto sobre Sucesiones y Donaciones: Los hijos receptores quedan obligados al pago de este tributo autonómico, cuya cuantía varía según la región.
La normativa general del IRPF establece la exención de ganancias patrimoniales por la transmisión de la vivienda habitual en mayores de 65 años o personas en situación de dependencia severa o gran dependencia. Esta directriz cobra especial relevancia cuando se analiza el contexto en España, donde la operación requiere estudiar cada caso individualmente atendiendo a las circunstancias concretas del propietario y del inmueble, sobre todo si ha habido una mudanza previa o cambios residenciales recientes que deban ser justificados ante las administraciones competentes.
Requisitos de residencia y excepciones temporales en España
Para poder acogerse de manera correcta a esta exención en el IRPF, el Reglamento del IRPF establece con carácter general que el contribuyente mayor de 65 años debe haber residido en la vivienda de forma continuada durante al menos tres años. Asimismo, la normativa exige que el inmueble haya sido ocupado de manera efectiva y permanente en un plazo máximo de 12 meses desde su adquisición original o desde la finalización de las obras de construcción pertinentes. Estas exigencias buscan garantizar que el inmueble donado cumpla estrictamente con la condición de vivienda habitual antes de proceder al beneficio fiscal.
No obstante, el texto normativo contempla excepciones tasadas al periodo de tres años de residencia continuada. Entre las circunstancias que justifican un cambio imprevisto se encuentran el fallecimiento del titular, el matrimonio, la separación matrimonial, un traslado laboral, la obtención del primer empleo, un cambio de empleo u otras situaciones análogas debidamente justificadas. Adicionalmente, se permite considerar como vivienda habitual aquella que lo sea en el momento mismo de la transmisión o la que haya tenido dicha consideración hasta cualquier día de los dos años anteriores al traspaso, facilitando la casuística de aquellos mayores que se hayan mudado recientemente por motivos de salud u otros motivos personales.
La operativa técnica desarrollada por la administración contempla asimismo supuestos particulares muy específicos. Por ejemplo, existe una regla específica contemplada para aquellos supuestos en los que el contribuyente disponga de otra vivienda por razón de su cargo o empleo público o privado; en tales casos concretos, los 12 meses para la ocupación efectiva comienzan a contar desde el preciso instante en que cesa dicho cargo o empleo, demostrando el cuidado con el que se deben estudiar los antecedentes de cada expediente familiar antes de formalizar la escritura pública de donación ante notario.
Obligaciones fiscales de los hijos y normativa autonómica
Aunque el progenitor donante quede completamente exento de abonar cantidades por la ganancia patrimonial en su IRPF, es fundamental recordar que la operación no está totalmente libre de cargas fiscales para la parte receptora. Los hijos que reciben el inmueble adquieren la condición de donatarios y, por lo tanto, son los sujetos obligados al pago del Impuesto sobre Sucesiones y Donaciones amparándose en el artículo 5 de la Ley 29/1987. La cantidad exacta que se debe abonar por este tributo depende directamente de la comunidad autónoma donde se encuentre el inmueble y de las circunstancias particulares de la operación familiar.
Para los inmuebles que se sitúan en España, la regla general dictada por los organismos competentes indica que corresponde aplicar estrictamente la normativa de la comunidad autónoma en cuyo territorio radique el bien inmueble. La exención del IRPF para el donante no exime por tanto al hijo receptor del impuesto de donaciones autonómico correspondiente, lo que exige una previsión de liquidez adecuada por parte de los descendientes para afrontar dicho tributo sin poner en riesgo la estabilidad de la operación inmobiliaria proyectada.
Significado económico y cronología de la medida
Lo que significa esta confirmación administrativa es que se permite a los mayores de 65 años planificar la transmisión en vida de su vivienda habitual a favor de sus hijos sin el gravamen del IRPF por la ganancia patrimonial, aunque los hijos deben hacer frente al Impuesto sobre Sucesiones y Donaciones según la normativa autonómica aplicable. Esta facilidad reduce notablemente los obstáculos financieros que tradicionalmente frenaban la sucesión anticipada de bienes inmuebles en el ámbito doméstico español.
En cuanto al recorrido temporal de esta directriz, destaca la fecha del 9 de julio de 2025, jornada en la que se produjo la emisión oficial de la consulta vinculante V1261-25 por parte de la Dirección General de Tributos. Este pronunciamiento consolida el criterio jurídico y aporta certidumbre a los contribuyentes que planean reorganizar sus activos inmobiliarios en colaboración con sus descendientes directos, garantizando el rigor legal en cada paso del proceso sucesorio.
Por la redacción de GUAY.news.
Imagen generada con IA.


Deja una respuesta